काठमाडौं, १ अक्टोबर २०२६ — धेरै नेपालीका लागि करसम्बन्धी प्रश्न केवल कति कर तिर्नुपर्छ भन्ने होइन।
कर तिरेपछि त्यो पैसा कहाँ जान्छ भन्ने पनि प्रश्न हो।
काठमाडौं, १ अक्टोबर २०२६ — धेरै नेपालीका लागि करसम्बन्धी प्रश्न केवल कति कर तिर्नुपर्छ भन्ने होइन।
कर तिरेपछि त्यो पैसा कहाँ जान्छ भन्ने पनि प्रश्न हो।
मूल्य अभिवृद्धि कर (भ्याट) तिर्ने व्यवसायीले आफ्ना प्रतिस्पर्धीले पनि समान रूपमा कर तिरिरहेका छन् कि छैनन् भन्ने जान्न चाहन्छ। स्रोतमा नै आयकर कट्टी हुने कर्मचारीले सार्वजनिक पैसा जिम्मेवारीपूर्वक प्रयोग भइरहेको छ कि छैन भन्ने प्रश्न गर्न सक्छ। सानो व्यवसायीले नियम किन परिवर्तन भइरहन्छ, आफूले वास्तवमा कति कर तिर्नुपर्ने हो र गल्ती भए के हुन्छ भन्ने बुझ्न चाहन्छ।
र सामान्य करदाताले अझ सरल प्रश्न गर्न सक्छ—मैले तिरेको करको बदलामा मैले के पाउँछु?
यही प्रश्न नेपालको कर प्रणालीको केन्द्रमा पुग्छ।
नेपाललाई सार्वजनिक आम्दानी निश्चित रूपमा आवश्यक छ। सरकारले सडक, विद्यालय, अस्पताल, सामाजिक सुरक्षा, पूर्वाधार र सार्वजनिक प्रशासन सञ्चालन गर्न स्रोत चाहिन्छ। अर्थ मन्त्रालयको घरेलु राजस्व परिचालन रणनीतिले कर आधार विस्तार तथा नीतिगत र प्रशासनिक सुधारमार्फत कर राजस्व बढाउने लक्ष्य राखेको छ। रणनीतिले २०२८/२९ सम्म कर राजस्व–जीडीपी अनुपात बढाउने प्रक्षेपण पनि गरेको छ।
चालु आर्थिक वर्षको पहिलो तीन महिनामा नेपालले ११ करोड ६८ लाख रुपैयाँका ३४ लाख २० हजार थान तास आयात गरेको छ। यसबाट ७ करोड ७ लाख राजस्व संकलन भएको छ।
०९-नोभेम्बर-२०२६ ०४:४६ PM
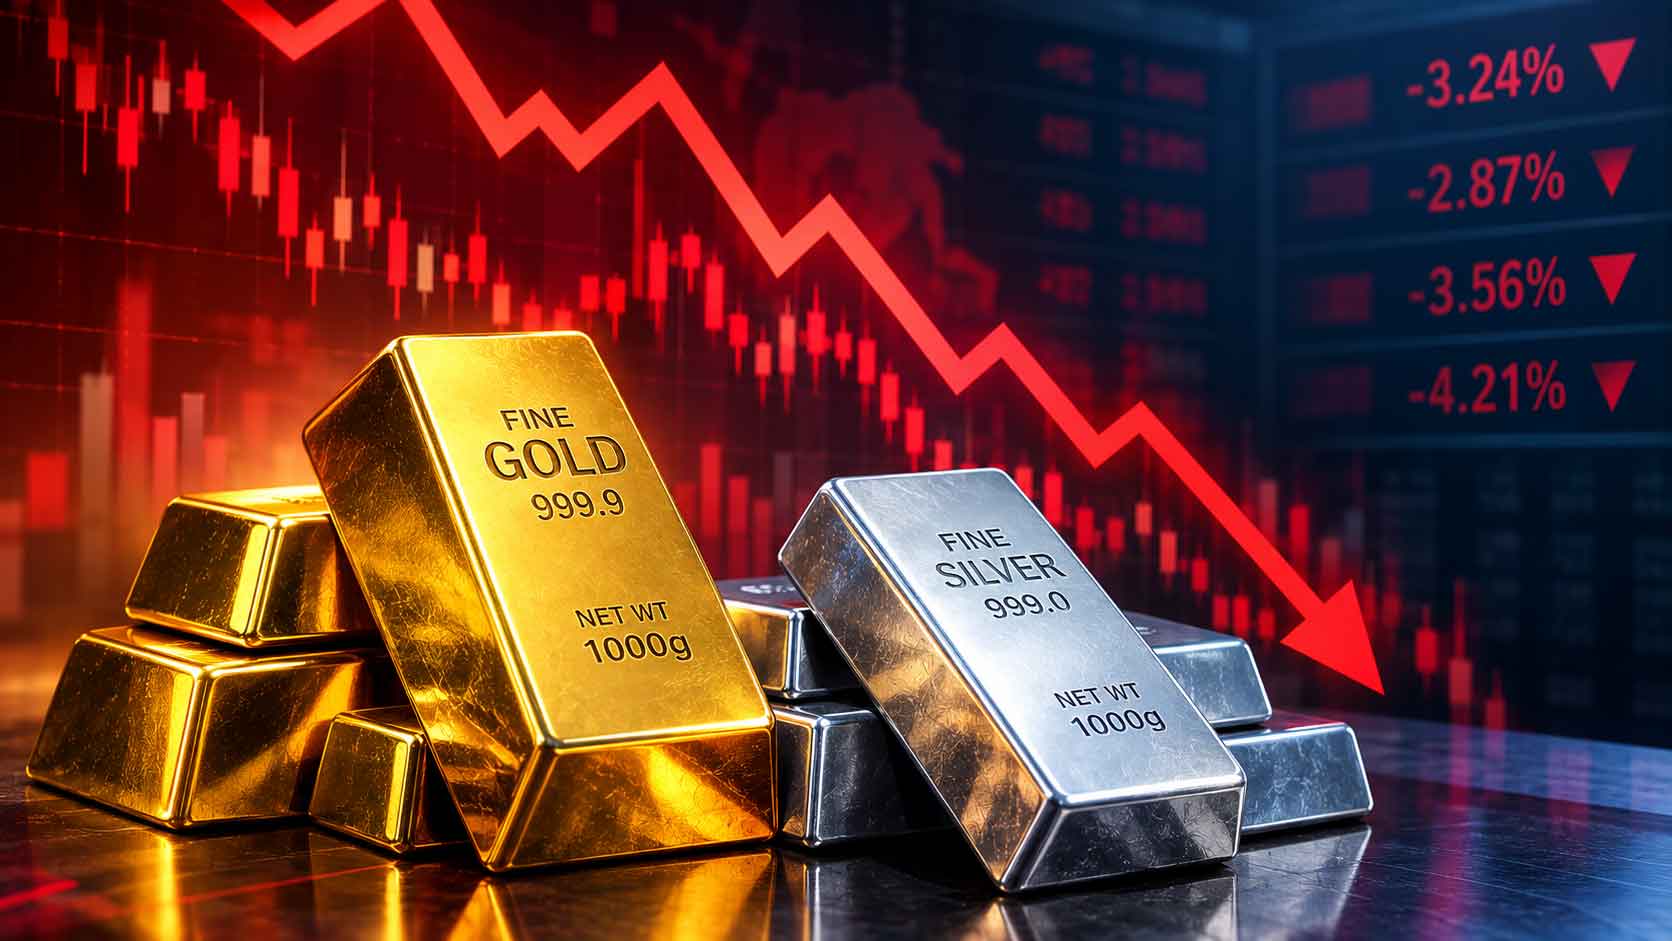
धनतेरसका दिन शुक्रबार नेपाली बजारमा सुनको मूल्य तोलामा ५ हजार ९०० रुपैयाँ र चाँदीको मूल्य ११० रुपैयाँले घटेको नेपाल सुनचाँदी व्यवसायी महासंघले जनाएको छ।
०६-नोभेम्बर-२०२६ १२:१५ PM
नेपाली बजारमा बिहीबार सुनको मूल्य तोलामा १३ हजार ३०० रुपैयाँले बढेर २ लाख ८८ हजार ९०० रुपैयाँ पुगेको छ भने चाँदी २६५ रुपैयाँले बढेको छ।
०५-नोभेम्बर-२०२६ १२:४६ PM
नेपालमा सोमबार सुनको मूल्य तोलामा २ हजार ३०० रुपैयाँले बढेर २ लाख ७४ हजार ३०० रुपैयाँ पुगेको छ भने चाँदी ७० रुपैयाँले बढेर ३ हजार ७२० रुपैयाँ कायम भएको छ।
०२-नोभेम्बर-२०२६ १२:०२ PM
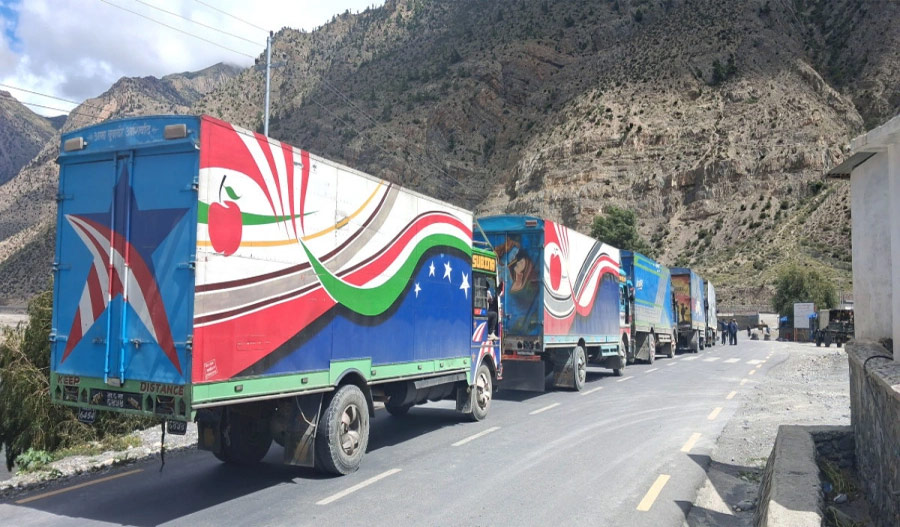
चीनसँगका भन्सार नाका बाढीपहिरोका कारण अवरुद्ध भए पनि चालु आर्थिक वर्षको पहिलो तीन महिनामा नेपालको वैदेशिक व्यापार ४०.७१ प्रतिशतले बढेको छ। आयात ६ खर्ब ४६ अर्ब ७८ करोड र निर्यात १ खर्ब १४ अर्ब २८ करोड रुपैयाँ पुगेको छ।
२९-अक्टोबर-२०२६ १२:१७ PM
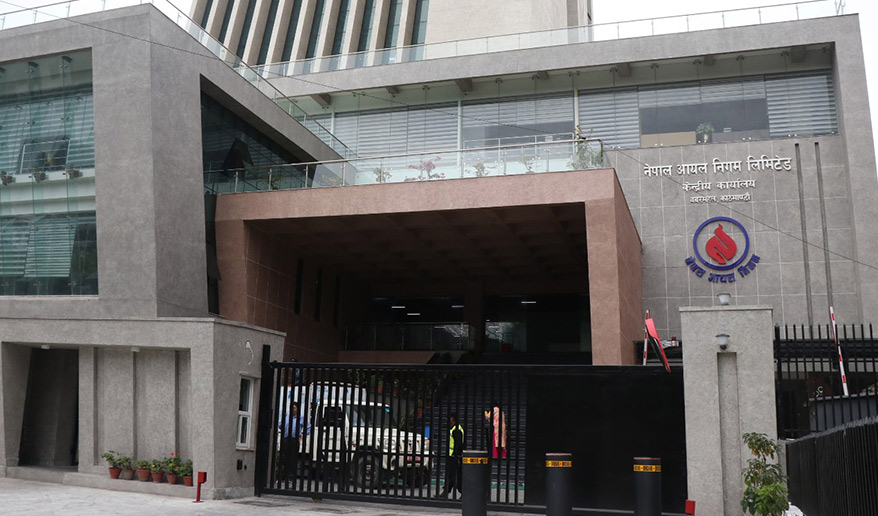
ग्यास बिक्रीमा बिल नदिएको गुनासोपछि नेपाल आयल निगमले सबै एलपी ग्यास उद्योगलाई प्रत्येक कारोबारमा भ्याट बिल जारी हुने व्यवस्था गर्न निर्देशन दिएको छ।
२७-अक्टोबर-२०२६ ११:४१ AM
त्यसैले नेपाललाई बलियो घरेलु राजस्व आवश्यक छैन भन्न मिल्दैन।
अझ महत्वपूर्ण प्रश्न भनेको त्यो राजस्व कसरी उठाइन्छ र नागरिकले प्रणालीप्रति सहकार्य गर्न योग्य ठान्छन् कि ठान्दैनन् भन्ने हो।
कर प्रणाली अन्ततः राज्य र करदाताबीचको सम्बन्ध हो।
सरकारले नागरिक र व्यवसायलाई आफ्नो आम्दानी वा कारोबारको केही हिस्सा सार्वजनिक कोषमा योगदान गर्न भन्छ। बदलामा करदाताले स्पष्ट र पूर्वानुमानयोग्य नियम, सक्षम प्रशासन, सार्वजनिक सेवा र आफ्नो पैसा अनावश्यक खर्च, अक्षमता वा भ्रष्टाचारमा हराउँदैन भन्ने विश्वास अपेक्षा गर्छ।
यो सम्बन्धमा विश्वासको भूमिका ठूलो हुन्छ।
२०२६ मा चितवन, मकवानपुर र ललितपुरका व्यक्तिगत करदातामाथि गरिएको एउटा अध्ययनले कर प्रणालीको निष्पक्षता, पारदर्शिता र प्रशासनिक विश्वसनीयताप्रतिको सकारात्मक धारणाले स्वैच्छिक रूपमा कर पालना गर्ने इच्छासँग सम्बन्ध देखाएको थियो। अध्ययनले करसम्बन्धी ज्ञान र स्वैच्छिक कर अनुपालनको इच्छाबीच पनि बलियो सम्बन्ध देखाएको थियो।
यो तथ्य महत्वपूर्ण छ, किनकि कर अनुपालन केवल अनुगमन र कारबाहीको विषय होइन।
यो विश्वसनीयताको विषय पनि हो।
मानिसले जरिवाना र कारबाहीको डरले कर तिरेको अवस्थामा अनुपालन हुन सक्छ, तर विश्वास नहुन सक्छ। नियम बुझेर, प्रणाली निष्पक्ष छ भन्ने महसुस गरेर र कर तथा सार्वजनिक सेवाबीचको सम्बन्ध देखेर कर तिर्दा अनुपालन बढी स्वैच्छिक बन्न सक्छ।
आन्तरिक राजस्व विभागले पनि आफ्नो उद्देश्य फराकिलो कराधार तथा पारदर्शी, न्यायोचित र पूर्वानुमानयोग्य कर प्रणालीसँग जोडेको छ। विभागले उपयुक्त नीति र गुणस्तरीय सेवामार्फत कर सहभागिता सुनिश्चित गर्ने लक्ष्य राखेको छ।
यो भाषा महत्वपूर्ण छ।
आधुनिक कर प्रणाली केवल राजस्व संकलनमा आधारित हुन सक्दैन।
यो करदाताको अनुभवमा पनि आधारित हुनुपर्छ।
सानो व्यवसायीको अनुभव सरकारी नीतिको दस्तावेजमा लेखिएको कर प्रणालीभन्दा निकै फरक हुन सक्छ।
कर प्रणाली विज्ञका लागि स्पष्ट हुन सक्छ, तर पसलेका लागि जटिल हुन सक्छ। अनलाइन विवरण बुझाउने व्यवस्था प्राविधिक रूपमा उपलब्ध हुन सक्छ, तर डिजिटल प्रक्रियामा सहज नभएको व्यक्तिका लागि कठिन हुन सक्छ। करदाता कर तिर्न इच्छुक हुन सक्छ, तर म्याद, कट्टी, कागजात वा फिर्तासम्बन्धी विषयमा अन्योलमा पर्न सक्छ।
काठमाडौं उपत्यकाका साना व्यवसायीमाथि गरिएको एउटा अध्ययनले करको जटिलता, कर मनोबल र सरकारप्रतिको विश्वास कर अनुपालनको इच्छासँग सम्बन्धित रहेको देखाएको थियो। अध्ययनले कर तिर्ने क्रममा देखिएका कठिनाइ र पारदर्शिता तथा करदाता सूचनालाई सुधारका महत्वपूर्ण क्षेत्रका रूपमा पनि औंल्याएको थियो।
त्यसैले जरिवाना बढाउनु मात्र सम्पूर्ण समाधान हुन सक्दैन।
कर छली रोक्न कारबाही प्रभावकारी हुन सक्छ, विशेषगरी पक्राउ पर्ने सम्भावना वास्तविक छ भन्ने विश्वास हुँदा। तर अत्यधिक रूपमा डरमा आधारित कर प्रणालीले नागरिक र सरकारबीच यस्तो सम्बन्ध बनाउन सक्छ जहाँ नागरिकले सरकारलाई सहकार्य गर्ने संस्था भन्दा रकम उठाउने निकायका रूपमा हेर्न थाल्छन्।
नेपालमा कर अनुपालनसम्बन्धी अनुसन्धानले पनि कारबाहीसँगै सार्वजनिक विश्वास, करको निष्पक्षता र सरकारी सेवाको गुणस्तरको महत्व औंल्याएको छ।
यसमा निष्पक्षताको प्रश्न पनि जोडिन्छ।
केही करदाताले अरूको तुलनामा आफूले बढी भार वहन गरिरहेको महसुस गर्छन् भने त्यसले उनीहरूको धारणा बदल्न सक्छ। केही व्यवसाय औपचारिक प्रणालीबाहिर सञ्चालन भइरहेको देखिएमा पनि प्रश्न उठ्छ। धनी वा राजनीतिक पहुँच भएका व्यक्तिले प्राथमिकता पाएको भन्ने धारणा बनेमा पनि करप्रतिको मनोवृत्तिमा असर पर्न सक्छ।
व्यक्तिगत धारणा सधैं प्रमाणित तथ्यसँग मेल नखान सक्छ।
तर त्यस्तो धारणा आफैंले कर मनोबललाई प्रभावित गर्न सक्छ।
यदि कसैले प्रणाली नै अन्यायपूर्ण छ भन्ने विश्वास गर्छ भने उसले अरूले नियम छल्न पाउने अवस्थामा आफूले मात्र नियम किन पालना गर्ने भन्ने प्रश्न गर्न सक्छ।
त्यसरी कर अनुपालनको समस्या सामाजिक सम्झौताको समस्यामा परिणत हुन सक्छ।
त्यसैले सरकारका दुईवटा जिम्मेवारी हुन्छन्।
पहिलो, राज्य सञ्चालनका लागि आवश्यक राजस्व संकलन गर्नु।
दोस्रो, प्रक्रिया यति निष्पक्ष, पारदर्शी र पूर्वानुमानयोग्य बनाउनु कि नागरिकले कर अनुपालनलाई मनमानी भार होइन, उचित नागरिक दायित्वका रूपमा बुझ्न सकून्।
नेपालले डिजिटल कर प्रशासनतर्फ पनि महत्वपूर्ण कदम अघि बढाएको छ। आन्तरिक राजस्व विभागले स्थायी लेखा नम्बर (प्यान), कर चुक्ता जानकारी, कर गणक र अनलाइन सेवाजस्ता सुविधा उपलब्ध गराउँदै आएको छ। सरकारी नीतिले पनि डिजिटल प्रविधि, सरल प्रक्रिया र राजस्व प्रशासनमा प्रविधिको प्रयोगलाई जोड दिएको छ।
डिजिटल प्रणालीले अनावश्यक कागजी काम र करदाता तथा अधिकारीबीचको प्रत्यक्ष सम्पर्क घटाउन सक्छ।
तर जटिल प्रक्रिया अनलाइनमा राख्दैमा त्यो सरल हुँदैन।
डिजिटल कर प्रणाली त्यतिबेला उपयोगी हुन्छ जब करदाताले त्यसलाई बुझ्न, प्रयोग गर्न र समस्या आए समाधान गर्न सक्छ।
यही कुरा कर नीतिमा पनि लागू हुन्छ।
बारम्बार हुने परिवर्तनले व्यवसायी र व्यक्तिमा अनिश्चितता बढाउन सक्छ। जटिल छुट र सहुलियतले प्रणाली बुझ्न कठिन बनाउन सक्छ। स्पष्ट व्याख्या नहुँदा वैध सुधार पनि मनमानी निर्णयजस्तो देखिन सक्छ।
पूर्वानुमानयोग्यता महत्वपूर्ण हुन्छ, किनकि व्यवसायीले आफ्नो निर्णय भविष्यको अपेक्षाका आधारमा गर्छ।
नयाँ कर नियमले आफ्नो व्यवसायमा कस्तो प्रभाव पार्छ भन्ने कुरा उद्यमीले सहज रूपमा बुझ्न नसक्दा अनुपालनको लागत बढ्छ। त्यो करको दर उच्च भएर मात्र होइन, अनिश्चितताको आफ्नै लागत भएकाले पनि हुन्छ।
नेपालमा ठूलो अनौपचारिक अर्थतन्त्र रहेकाले करको आधार विस्तार गर्ने प्रश्न पनि महत्वपूर्ण छ। बढी मानिस र व्यवसायलाई औपचारिक प्रणालीमा ल्याउन सकियो भने पहिले नै कर तिरिरहेका करदातामाथि मात्र थप भार राख्नु नपरी राजस्व बढाउने सम्भावना हुन्छ।
त्यसैले करको दर पटक–पटक बढाउनुभन्दा करको आधार फराकिलो बनाउनु बढी महत्वपूर्ण हुन सक्छ।
तर कर आधार विस्तारका लागि पनि विश्वसनीयता चाहिन्छ।
यदि औपचारिक प्रणालीमा आउनुको अर्थ बढी कागजी काम, बढी निरीक्षण र बढी लागत मात्र हो भने सानो व्यवसायले किन औपचारिक बन्ने? जबकि प्रतिस्पर्धीहरू प्रणालीबाहिरै रहन सक्छन्।
यसको उत्तर प्रणालीभित्रै देखिनुपर्छ।
औपचारिक करदाताले पूर्वानुमानयोग्य प्रक्रिया, सहज सेवा, कानुनी सुरक्षा, वित्तीय पहुँच र प्रतिस्पर्धाको समान वातावरणजस्ता फाइदा अनुभव गर्न सक्नुपर्छ।
कर प्रणाली नागरिकबाट पैसा उठाउने विषय मात्र होइन।
यो नागरिकले राज्यलाई योगदान गर्ने दायित्व स्वीकार गर्ने वातावरण बनाउने विषय पनि हो।
नेपालमा पछिल्ला वर्षहरूमा सुशासन र सार्वजनिक सेवा प्रवाहप्रतिको असन्तुष्टि बढी देखिन थालेको सन्दर्भमा यो कुरा अझ महत्वपूर्ण हुन्छ।
विश्व बैंकले नेपालको नयाँ सरकारसमक्ष नीति पूर्वानुमानयोग्यता सुधार, कर प्रशासन सरल बनाउने र भ्रष्टाचार घटाउनेजस्ता संरचनात्मक चुनौती रहेको उल्लेख गरेको छ।
यी विषय कर प्रणालीभन्दा अलग छैनन्।
यदि नागरिकले सरकारले सार्वजनिक पैसा प्रभावकारी रूपमा खर्च गर्न सक्छ भन्ने विश्वास गर्दैनन् भने उनीहरूलाई थप कर तिर्न आग्रह गर्नु सामाजिक रूपमा कठिन हुन सक्छ।
यसको अर्थ हरेक करदाताले आफूले तिरेको प्रत्येक रुपैयाँबाट बनेको सडक, अस्पताल वा विद्यालय व्यक्तिगत रूपमा देख्नुपर्छ भन्ने होइन।
कर सामूहिक स्रोत हो।
तर व्यापक रूपमा नागरिकले सार्वजनिक पैसा स्पष्ट नियम, प्राथमिकता र जवाफदेहिताका आधारमा व्यवस्थापन भइरहेको देख्न सक्नुपर्छ।
नत्र 'मेरो कर कहाँ जान्छ?' भन्ने प्रश्नलाई कर तिर्न नचाहने मनोवृत्ति भनेर मात्र खारेज गर्न कठिन हुन्छ।
त्यो सार्वजनिक जवाफदेहितासम्बन्धी वैध प्रश्न पनि हुन सक्छ।
त्यसैले कर पारदर्शिता महत्वपूर्ण छ।
सरकारले प्रत्येक करदाताको व्यक्तिगत विवरण सार्वजनिक गर्नुपर्छ भन्ने होइन। तर कति र कुन स्रोतबाट राजस्व उठ्छ, बजेट कहाँ खर्च हुन्छ र त्यसबाट के परिणाम प्राप्त भइरहेका छन् भन्ने कुरा अझ स्पष्ट रूपमा सार्वजनिक गर्न सकिन्छ।
कर तिरेको पैसा र सार्वजनिक उद्देश्यबीचको सम्बन्ध जति स्पष्ट हुन्छ, कर अनुपालनको संस्कृति निर्माण गर्न त्यति नै सजिलो हुन सक्छ।
अर्को महत्वपूर्ण कुरा के हो भने सबै करदाता एउटै हुँदैनन्।
स्वतः स्रोतमा कर कट्टी हुने कर्मचारीको अनुभव, भ्याट विवरण बुझाउने रेस्टुरेन्ट सञ्चालकको अनुभव, विदेशबाट आम्दानी गर्ने फ्रीलान्सरको अनुभव, कृषि उपज बेच्ने किसानको अनुभव र धेरै कर दायित्व व्यवस्थापन गर्ने कम्पनीको अनुभव फरक हुन्छ।
सबै करदाताको ज्ञान, स्रोत र प्रशासनिक क्षमता समान छ भन्ने मान्यतामा बनेको प्रणालीले अनावश्यक कठिनाइ सिर्जना गर्न सक्छ।
नेपालको घरेलु राजस्व परिचालन रणनीतिले नीतिगत उपायसँगै प्रशासनिक सुधारको आवश्यकता स्वीकार गरेको छ।
अब त्यो सिद्धान्त करदाताको दैनिक अनुभवमा देखिनुपर्छ।
सामान्य कर दायित्व बुझ्न करदाताले विशेषज्ञको सहायता लिनैपर्ने अवस्था हुनु हुँदैन।
सामान्य गल्ती हुँदा कर कार्यालयसँगको सम्पर्क नै विवादजस्तो महसुस हुनु हुँदैन।
कर फिर्ताको प्रक्रिया रहस्यमय हुनु हुँदैन।
कर परीक्षणको प्रक्रिया बुझ्न सकिने हुनुपर्छ।
अपिल गर्ने बाटो सहज हुनुपर्छ।
र कर अधिकारीलाई कति राजस्व उठ्यो भन्ने आधारमा मात्र होइन, प्रणाली कति निष्पक्ष र प्रभावकारी रूपमा सञ्चालन भयो भन्ने आधारमा पनि मूल्यांकन गर्नुपर्छ।
यसको अर्थ कारबाही घटाउनुपर्छ भन्ने होइन।
विश्वसनीय कर प्रणालीमा कारबाही आवश्यक हुन्छ, किनकि जानाजानी कर छली गर्नेले इमानदारीपूर्वक कर तिर्ने करदातालाई अन्यायमा पार्छ।
लक्ष्य सन्तुलन हुनुपर्छ—कर छलीलाई महँगो बनाउने पर्याप्त कारबाही र कर अनुपालनलाई उचित बनाउने पर्याप्त विश्वास तथा सेवाको गुणस्तर।
यही कुरा व्यवसायमा पनि लागू हुन्छ।
जानाजानी आम्दानी लुकाउने कम्पनी र जटिल नियमका कारण इमानदारीपूर्वक विवरणमा गल्ती गर्ने सानो व्यवसायीलाई एउटै तरिकाले व्यवहार गर्नु उचित हुँदैन।
प्रणालीले जानाजानी कर छली र वास्तविक गल्तीबीच फरक छुट्याउन सकेन भने करदाता प्रशासनसँग अझ डराउन सक्छन्, तर प्रशासनमाथि विश्वास भने नबढ्न सक्छ।
विश्वासको अर्थ कर नतिर्ने छुट दिनु होइन।
विश्वासको अर्थ नियम सबैका लागि समान रूपमा लागू हुन्छन् भन्ने भरोसा सिर्जना गर्नु हो।
सायद नेपालको राजस्व बढाउने ठूलो सम्भावना अर्को कर दरमा मात्र छैन।
त्यो प्रणालीप्रति विश्वास गर्ने र निष्पक्षताका कारण स्वेच्छाले कर तिर्न तयार हुने बढी करदातामा पनि हुन सक्छ।
यो अन्तर महत्वपूर्ण छ।
नेपाललाई आगामी दिनमा पनि राजस्व आवश्यक पर्नेछ। पूर्वाधार सुधार, सार्वजनिक सेवा विस्तार र आर्थिक अवसर बढाउने प्रयासका लागि घरेलु स्रोत परिचालन महत्वपूर्ण रहनेछ।
तर राजस्व परिचालनलाई 'अझ कति उठाउन सकिन्छ?' भन्ने प्रश्नमा मात्र सीमित गर्नु हुँदैन।
'मानिसले किन कर तिर्छन्?', 'को औपचारिक प्रणालीबाहिर छन्?', 'कर अनुपालन किन कठिन हुन्छ?' र 'करदाताले आफ्नो योगदान जिम्मेवारीपूर्वक प्रयोग हुन्छ भन्ने विश्वास कसरी गर्छन्?' भन्ने प्रश्न पनि उत्तिकै महत्वपूर्ण छन्।
सरकारले कर अनुपालन माग गर्न सक्छ।
कर परीक्षण गर्न सक्छ।
जरिवाना लगाउन सक्छ।
डिजिटल अनुगमन विस्तार गर्न सक्छ।
यी सबै उपायको आफ्नो स्थान छ।
तर दीर्घकालीन कर संस्कृति यस्तो कुरा हो जुन केवल कारबाहीबाट निर्माण गर्न सकिँदैन।
त्यो हो—विश्वास।
प्रणाली निष्पक्ष छ भन्ने विश्वास गर्ने करदातालाई पनि कर तिर्न मन नपर्न सक्छ।
त्यो सामान्य हो।
तर कर मन नपर्नु र पूरै कर प्रणालीसँग सहकार्य गर्नै नहुने ठान्नु फरक कुरा हुन्।
नेपालले बलियो राजस्व संकलन र बलियो करदाता विश्वासमध्ये एउटा रोज्नुपर्ने अवस्था छैन।
यी दुई एकअर्कालाई बलियो बनाउन सक्छन्।
वास्तविक चुनौती यस्तो कर प्रणाली बनाउनु हो जहाँ मानिसले सरकारसँग डराएर मात्र कर नतिरी, नियम बुझेर, प्रणाली निष्पक्ष छ भन्ने विश्वास गरेर र यसलाई कार्यशील सामाजिक सम्झौताको हिस्सा मानेर कर तिर्न सकून्।
यदि नेपाल फराकिलो कर आधार चाहन्छ भने पहिलो प्रश्न सधैं 'अझ कति कर उठाउन सकिन्छ?' मात्र हुनु हुँदैन।
अर्को प्रश्न पनि हुनुपर्छ—'मानिसले स्वेच्छाले कर किन तिर्न चाहन्छन्?'
त्यो प्रश्नको उत्तरले नेपालको राजस्व प्रणाली कति दिगो बन्नेछ भन्ने निर्धारण गर्न सक्छ।